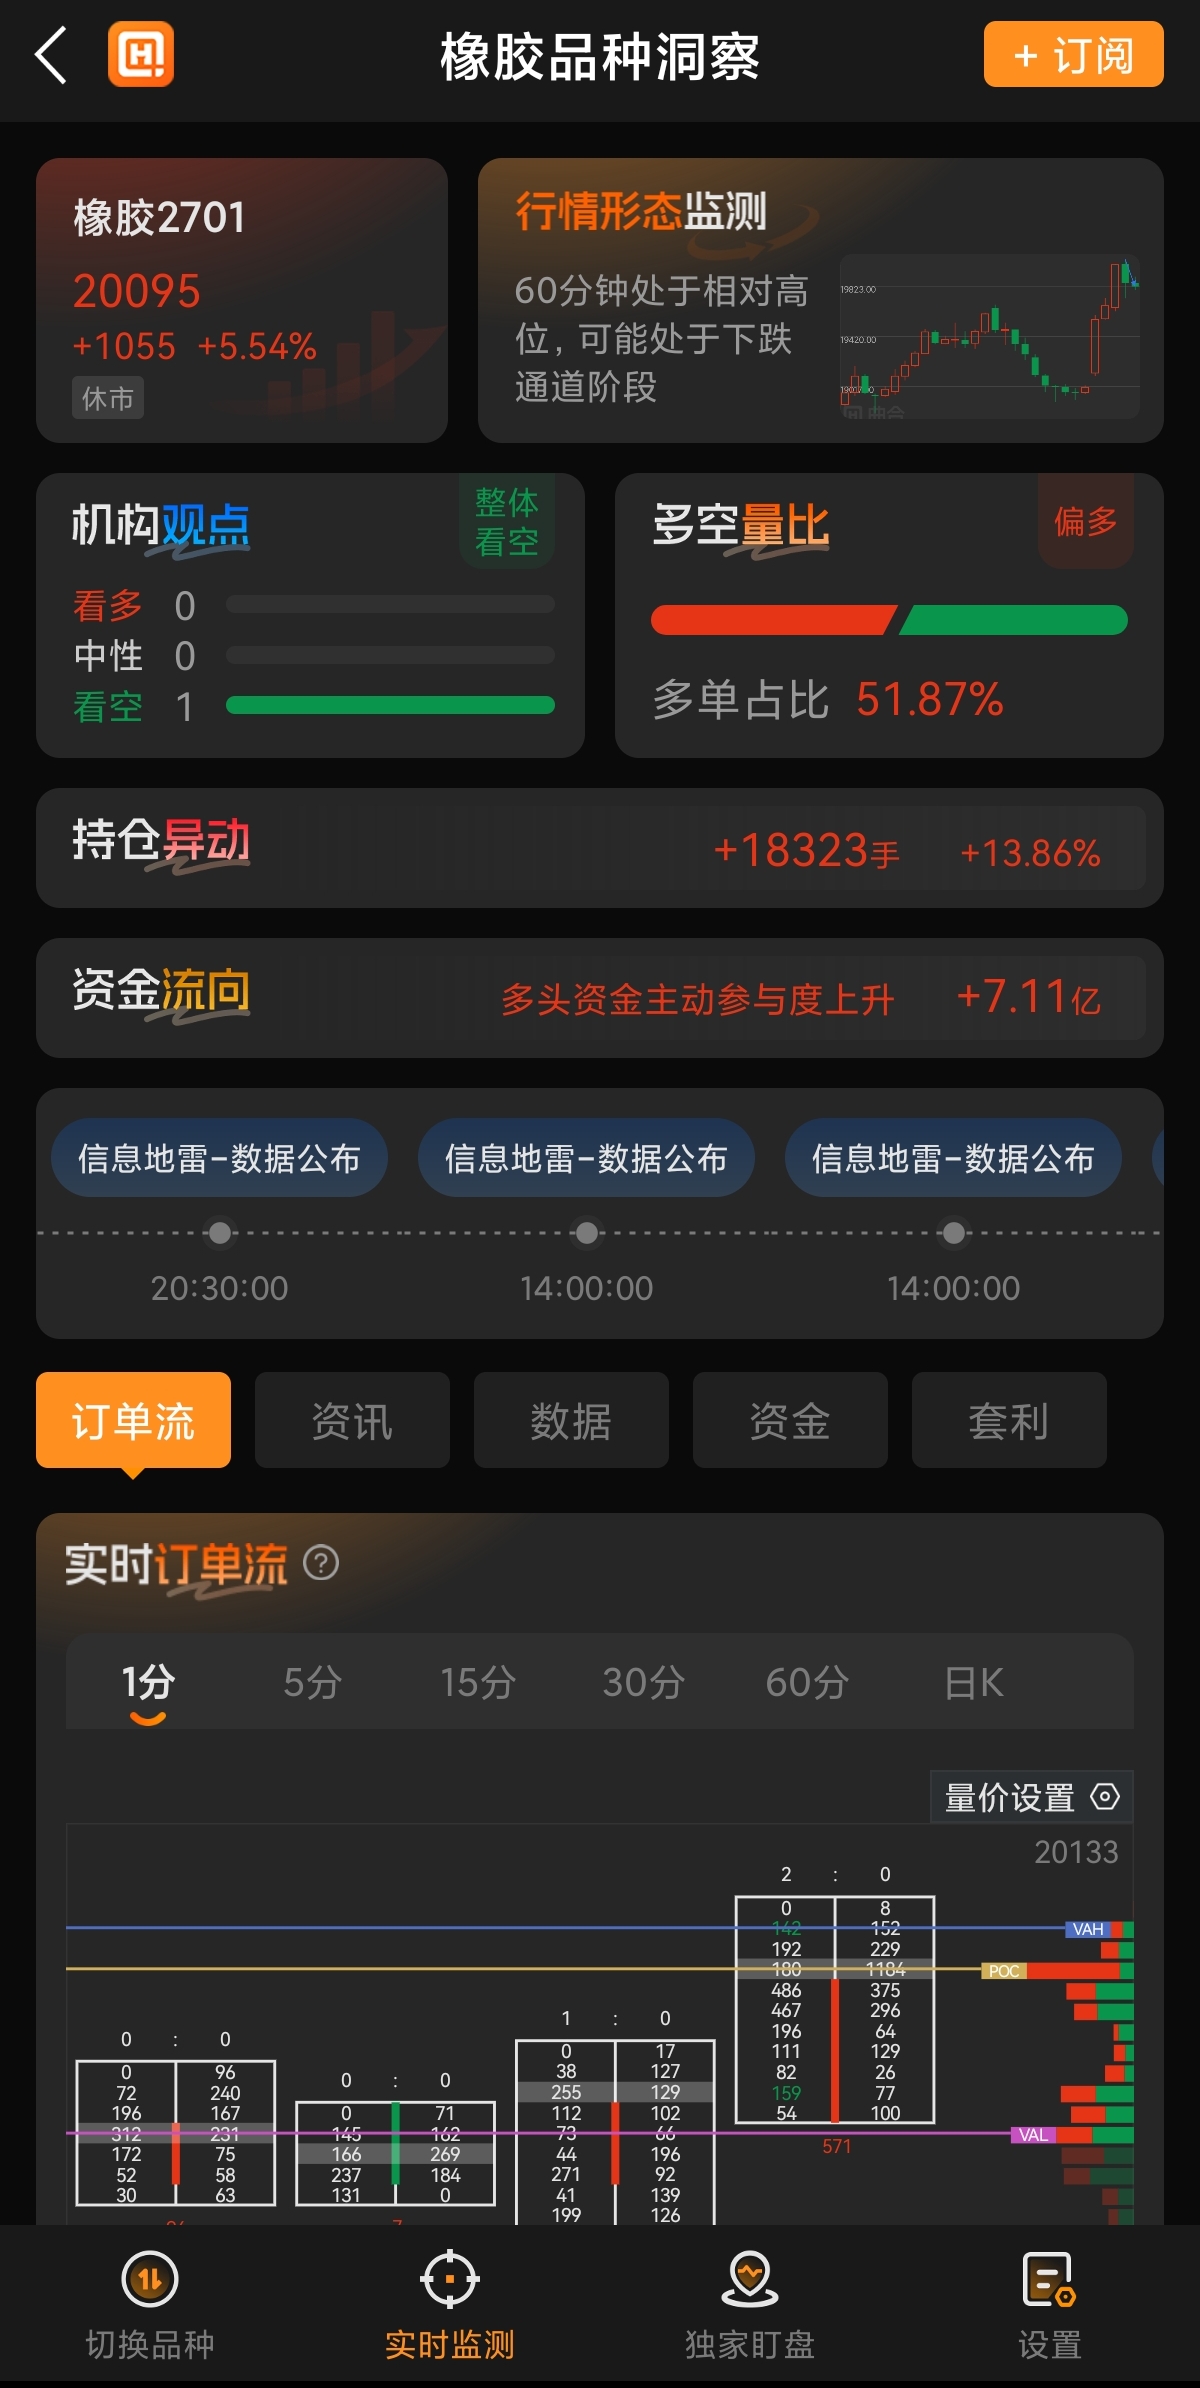
周三(9月30日)收盘,国内橡胶系期货迎来节前大爆发。上海期货交易所天然橡胶主力合约收涨5.54%至20,095元/吨,日内最高触及20,115元/吨,成功站上2万元整数关口,并创下逾9年新高,当日资金流入7.11亿元;20号胶主力合约收涨5.90%至17,500元/吨,盘中一度触及17500元高位;合成橡胶主力合约收涨3.96%至16000元/吨。
库存与仓单持续去化,低库存放大价格弹性
截至2026年9月30日,顺丁橡胶样本生产企业库存量为1.68万吨,环比上周期下降7.97%。
截至2026年9月27日,中国天然橡胶社会库存109.6万吨,环比下降1.3万吨,降幅1.2%。
截至2026年9月27日,青岛地区天胶保税和一般贸易合计库存量57.52万吨,环比上期减少1.01万吨,降幅1.73%。保税区库存5.87万吨,降幅3.77%;一般贸易库存51.65万吨,降幅1.49%。
9月30日,上期所天然橡胶期货仓单148200吨,环比上个交易日减少210吨。丁二烯橡胶期货仓库仓单1860吨,环比上个交易日持平;丁二烯橡胶期货厂库仓单11500吨,环比上个交易日减少220吨。
后市展望:警惕情绪退潮与节后需求回落
节前资金抢筹推升盘面至情绪高点,机构提示尽管供应端扰动支撑期价走强,但下游需求偏弱抑制价格上涨空间,要防范情绪退潮带来的回调风险。
南华期货观点显示,海内外原料价格保持坚挺,对橡胶价格支撑仍存;但节日期间轮胎企业逐步进入停工收尾阶段,拖拽产能利用率进一步下降,叠加国庆期间海内外主产区天气存好转预期,限制橡胶涨幅。合成橡胶方面,中东局势未见明显缓和,地缘溢价仍存,支撑合成胶价格;部分装置重启但供应并不宽裕,需求双节期间检修降负,供需双弱,驱动不足;整体合成胶仍跟随成本震荡运行。
 ICP备案号:浙ICP备09076998号-16
 浙公网安备 33010502006998号
 经营许可证编号:浙B2-20140239