行情复盘
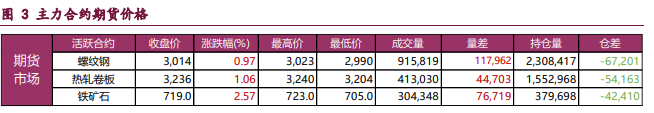
8月6日,螺纹钢期货主力合约收涨0.97%至3014.0元。
资金流向
8月6日收盘,螺纹钢期货资金整体流出7003.20万元。
背景分析
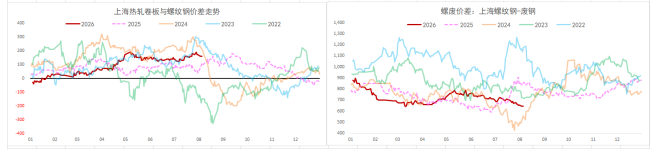
供需两端均明显走弱,建材钢厂持续减产,螺纹钢周产量环比降 10.51 万吨,延续回落态势并降至相对低位,且吨钢利润仍未好转,供应端料将趋弱运行,给予钢价支撑。
后市展望
供需双弱局面下螺纹钢基本面偏弱运行,产业矛盾未解,淡季钢价继续承压,相对利好则是成本存有支撑,后续走势延续低位震荡运行,关注钢厂生产情况。
研报正文
核心观点
【螺纹钢】
主力期价震荡走高,录得 0.97%日涨幅,量增仓缩。现阶段,供需双弱局面下螺纹钢基本面偏弱运行,产业矛盾未解,淡季钢价继续承压,相对利好则是成本存有支撑,后续走势延续低位震荡运行,关注钢厂生产情况。
【热轧卷板】
主力期价有所走强,录得 1.06%日涨幅,量增仓缩。目前来看,热卷供应持续收缩,但需求同样走弱,基本面并未好转,卷价继续承压,考虑到成本尚有支撑,下行驱动也不强,后续走势转为低位震荡,破局有待需求好转。
【铁矿石】
主力期价偏强运行,录得 2.57%日涨幅,量增仓缩。现阶段,供增需弱局面下铁矿石基本面偏弱运行,且高库存下可交割资源较多,利空因素未退,上行驱动不强,后续走势转为低位震荡,关注钢材表现。
一 产业动态
(1)中国机械工业联合会:上半年机械工业增加值同比增 6.4%
中国机械工业联合会发布的 2026 年上半年机械工业经济运行情况显示,今年上半年,机械工业规模以上企业增加值同比增长 6.4%,高于同期全国工业和制造业 1 个和 0.8 个百分点。主要涉及的五个国民经济行业大类增加值均同比增长,通用设备、专用设备、汽车、电气机械和仪器仪表制造业分别增长 7.6%、8.2%、 7.0%、6.1%和 8.8%。
(2)Mysteel:14 家车企公布 7 月新能源汽车销量,11 家同比增长
据 Mysteel 不完全统计,截至 8 月 6 日,14 家车企发布 2026 年 7 月新能源汽车销量数据。其中,比亚迪、上汽集团、吉利汽车月销量位居前三,销量分别为 41.92 万辆、17.67 万辆和 16.02 万辆。从单月环比来看,仅有比亚迪、奇瑞集团和零跑汽车实现增长。从单月同比来看,11 家车企实现增长,其中北汽蓝谷和零跑汽车表现亮眼,增幅双双超过 100%。从 1-7 月累计情况来看,超五成企业实现同比增长,其中零跑汽车、蔚来公司和广汽集团增幅排列前三。
(3)澳洲矿企 Grange Resources 二季度铁矿销量环比增长 12.7%
澳洲 Grange Resources 二季度铁矿总销量 62.57 万吨,环比增长 12.7%。铁精粉产量因回收率下降环比微降,球团产销量环比增加。受能源价格上涨影响,单位现金运营成本环比上升至 157.69 澳元/吨;平均实现售价环比下跌至 114.32 美元/吨。公司现金流稳健,Savage River 矿区按计划推进,北矿坑地下项目技术审查无重大缺陷,Southdown 项目仍在寻求股权投资者。
二 现货市场
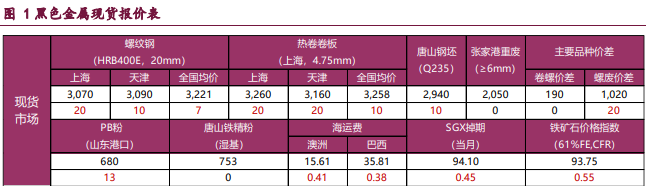
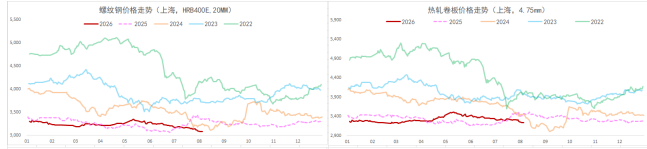
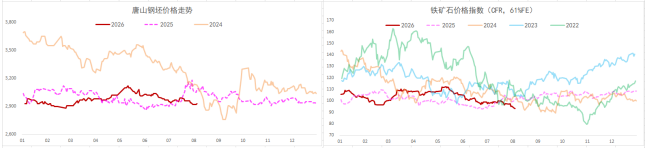
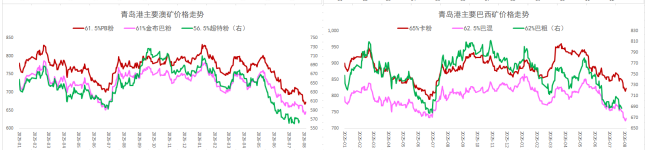
三 期货市场
四 相关图表
五 后市研判
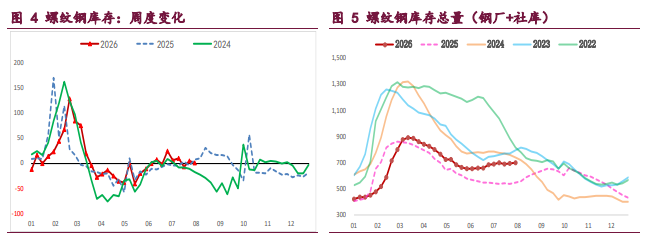
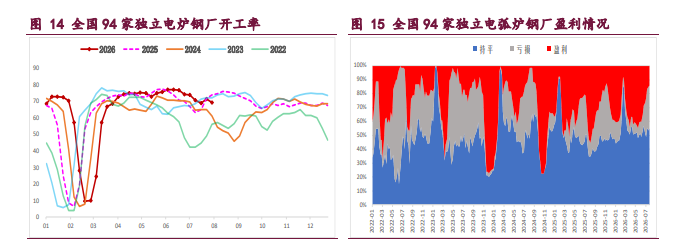
螺纹钢:供需两端均明显走弱,建材钢厂持续减产,螺纹钢周产量环比降 10.51 万吨,延续回落态势并降至相对低位,且吨钢利润仍未好转,供应端料将趋弱运行,给予钢价支撑。
与此同时,螺纹钢需求季节性走弱,高频需求指标偏弱运行,继续位于近年来同期最低位,而下游行业未见改善,弱势需求短期难改,继续拖累钢价。
总之,供需双弱局面下螺纹钢基本面偏弱运行,产业矛盾未解,淡季钢价继续承压,相对利好则是成本存有支撑,后续走势延续低位震荡运行,关注钢厂生产情况。
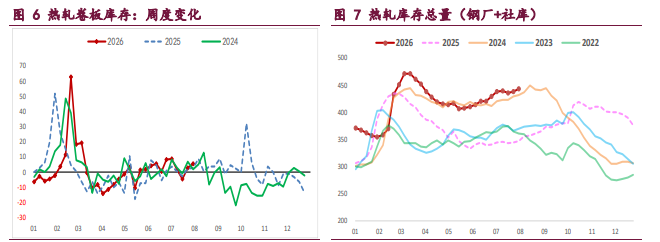
热轧卷板:供需格局偏弱运行,库存持续增加,钢厂生产趋弱,热卷周产量环比再降 4.93 万吨,且吨钢利润未改善,供应端料将趋弱运行,但库存居高不下,压力缓解有限。
与此同时,热卷需求韧性趋弱,高频需求指标持续下行,多因终端需求淡季走弱叠加外需趋弱所致,短期弱势格局将维持,易拖累卷价走势。
目前来看,热卷供应持续收缩,但需求同样走弱,基本面并未好转,卷价继续承压,考虑到成本尚有支撑,下行驱动也不强,后续走势转为低位震荡,破局有待需求好转。
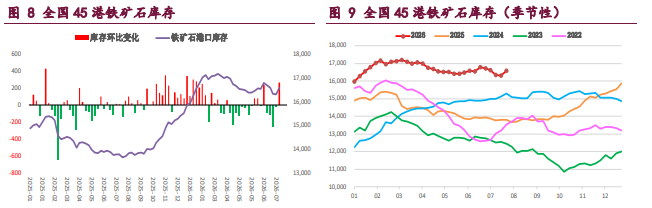
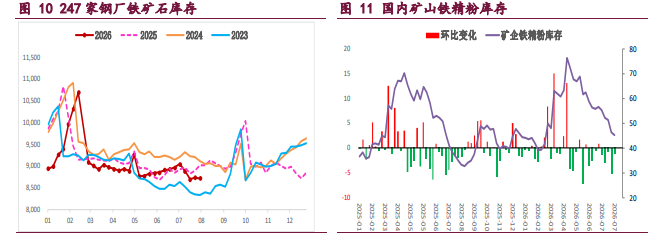
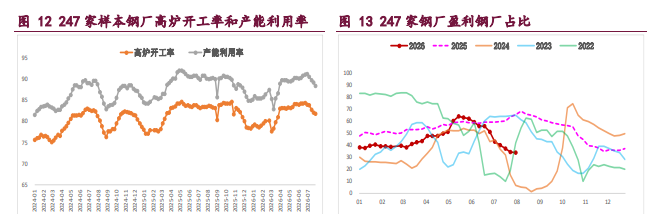
铁矿石:供需格局变化不大,钢厂生产趋弱,矿石终端消耗持续下行,上周样本钢厂日均铁水产量和进口矿日耗环比双双下降,两者已降至相对低位,但钢厂盈利状况未见改善,生产仍将趋弱,矿石弱势需求格局难改,继续拖累矿价。
与此同时,国内港口到货大幅回升,而矿商发运同样增加,海外矿石供应快速恢复,即便内矿供应趋弱,整体矿石供应维持高位。
总之,供增需弱局面下铁矿石基本面偏弱运行,且高库存下可交割资源较多,利空因素未退,上行驱动不强,后续走势转为低位震荡,关注钢材表现。
本站信息仅供投资者参考,不作为投资建议,投资有风险,入市需谨慎。据此交易,风险自担。
 ICP备案号:浙ICP备09076998号-16
 浙公网安备 33010502006998号
 经营许可证编号:浙B2-20140239