地缘局势反复扰动成本 聚丙烯维持高位震荡
行情复盘
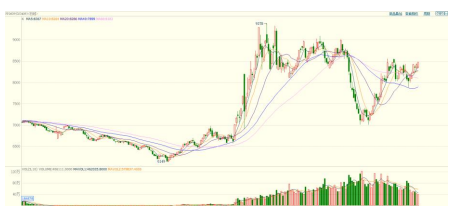
8月14日,聚丙烯期货主力合约收涨1.01%至8464.0元。
持仓量变化
8月14日收盘,聚丙烯期货持仓量:-19596手至379941手。
背景分析
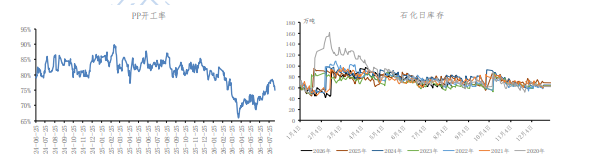
8月14日,独山子石化一线等停车装置重启开车, PP企业开工率上涨至76%左右,处于偏低水平,标品拉丝生产比例下降至22%左右。周五石化库存环比下降2万吨至61万吨,较去年同期低了15.5万吨,目前石化库存处于近年同期偏低水平。
后市展望
伊朗与阿曼之间对霍尔木兹海峡有达成临时协议可能,但美伊仍有分歧,霍尔木兹海峡仍关闭,预计近期PP震荡运行,注意控制风险,关注霍尔木兹海峡协议进展。
研报正文
【行情分析】
截至8月14日当周,PP下游开工率环比回落0.08个百分点至44.55%,下游采购原料意愿不高,需求继续下降,拉丝主力下游塑编开工率回落0.12个百分点至40.06%,BOPP订单小幅回升,但塑编订单继续小幅回落。
8月14日,独山子石化一线等停车装置重启开车, PP企业开工率上涨至76%左右,处于偏低水平,标品拉丝生产比例下降至22%左右。周五石化库存环比下降2万吨至61万吨,较去年同期低了15.5万吨,目前石化库存处于近年同期偏低水平。
成本端,市场仍关注霍尔木兹海峡局势,等待观望美伊是否能达成协议,此外, OPEC和IEA均下调全球原油需求增速预期,原油价格震荡。新增产能45万吨/年的中石油塔里木石化在7月份投产,45万吨/年的中煤榆林二期已进入试车投产准备阶段,预计9月份投产。
近期PP存量装置开工率略有回升。本周BOPP膜价格止跌有所上涨,但国内终端消费动力不足,终端企业新接订单乏力,利润被原料挤压,下游开工受限,采购谨慎,暂无集中补库,需求端对PP价格支撑弱,石化生产企业销售压力已释放,PP基差仍处高位,现货交投整体未放量。伊朗与阿曼之间对霍尔木兹海峡有达成临时协议可能,但美伊仍有分歧,霍尔木兹海峡仍关闭,预计近期PP震荡运行,注意控制风险,关注霍尔木兹海峡协议进展。
【期现行情】
期货方面:
PP2609合约低开后减仓震荡上行,最低价8340元/吨,最高价8485元/吨,最终收盘于8464元 /吨,在20日均线上方,涨幅1.01%。持仓量减少19596手至379941手。
现货方面:
PP各地区现货价格多数上涨。拉丝报8550-9160元/吨。
【基本面跟踪】
基本面上看,供应端,8月14日,独山子石化一线等停车装置重启开车,PP企业开工率上涨至76% 左右,处于偏低水平,标品拉丝生产比例下降至22%左右。
需求端,截至8月14日当周,PP下游开工率环比回落0.08个百分点至44.55%,下游采购原料意愿不高,需求继续下降,拉丝主力下游塑编开工率回落0.12个百分点至40.06%,BOPP订单小幅回升,但塑编订单继续小幅回落。
周五石化库存环比下降2万吨至61万吨,较去年同期低了15.5万吨,目前石化库存处于近年同期偏低水平。
原料端:布伦特原油10合约在88美元/桶附近震荡,中国CFR丙烯价格环比上涨10美元/吨至1080美元/吨。
- 2026-10-16聚丙烯期货净多收窄2169手 多空同步加仓1.9万手
- 2026-10-10聚丙烯一周暴涨9.59%!11万手新钱猛攻主力
- 2026-09-29聚丙烯期货持仓龙虎榜解读:净多扩大6770手 空头离场快于多头
- 2026-09-28聚烯烃:低库存强基差格局延续 关注地缘局势进展
- 2026-09-229月22日聚丙烯期货持仓龙虎榜分析:多方整体增仓
- 2026-09-21聚丙烯多空因素拉扯 成本波动走势锚定原油
- 2026-09-21聚烯烃:成本支撑弱化 关注美伊谈判进展
- 2026-09-15聚丙烯装置检修收缩供应 价格短期维持高位震荡
 ICP备案号:浙ICP备09076998号-16
 浙公网安备 33010502006998号
 经营许可证编号:浙B2-20140239