研报正文
一、行情回顾
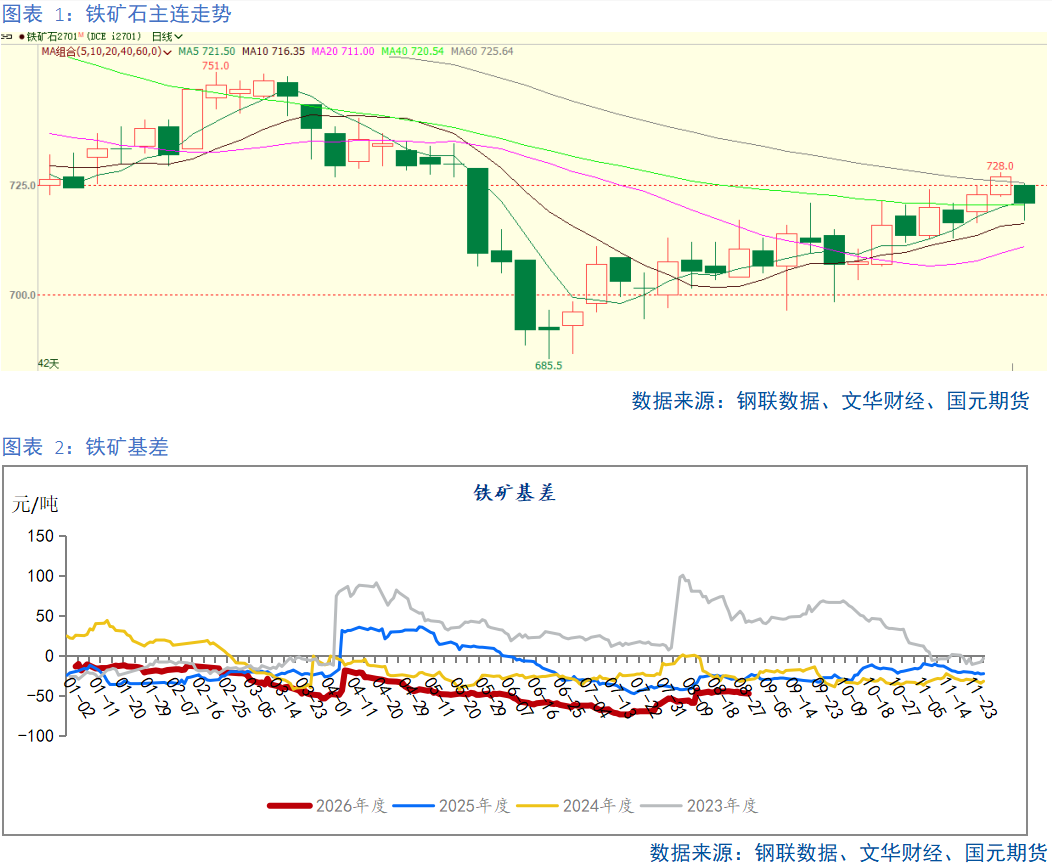
8月铁矿石市场走出"先抑后扬"的V型反弹行情。月初延续7月弱势,青岛港PB粉跌至667元/湿吨的月内低点;月中受台风扰动到港缩量、港口持续去库支撑,价格企稳回升;月下旬在双焦强势上涨的成本推动、金九旺季预期升温以及钢厂阶段性补库的多重驱动下,矿价加速反弹。
二、铁矿供应环比增加
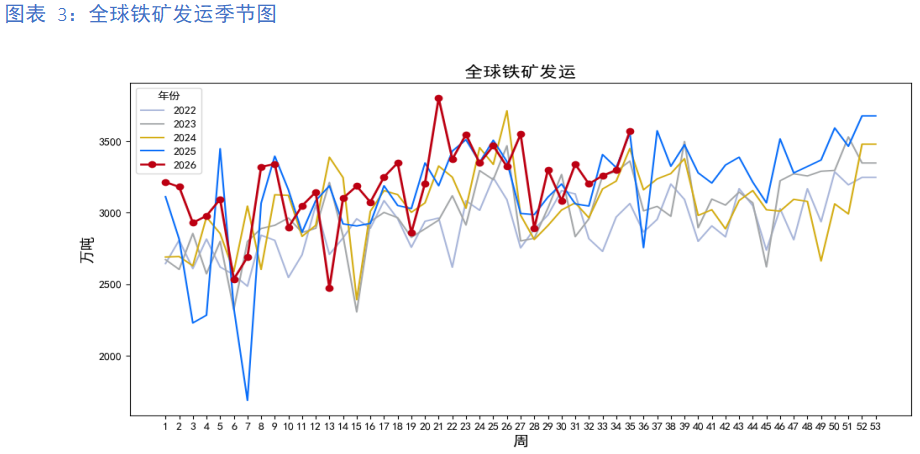
八月全球周均发运量为3332.62万吨,月环比增加3.09%,年同比变化1.68%。其中,巴西19港口发运794.5万吨,月环比下降2.33%,年同比下降11.01%;澳大利亚19港口发运1828.38万吨,月环比增加7.43%,年同比变化6.32%。从矿山发运来看,FMG周均发运量为330.58万吨,月环比下降2.83%;BHP周均发运量为595.05万吨,月环比增加7.43%;力拓周均发运量为675.68万吨,月环比增加10.79%;淡水河谷周均发运量为590.02万吨,月环比下降2.88%。
受中东局势影响,原油价格仍处于相对高位。原油价格通过开采和运输两个主要环节影响铁矿成本,其中开采环节的柴油消耗和运输环节的海运运费是最直接的传导渠道。
必和必拓26财年铁矿石产量增长1%,达到创纪录的2.65亿吨。预计2027财年的铁矿石产量将在2.6亿至2.72亿吨之间。
FMG在2026财年创下201.3百万吨的铁矿石出货量,同比基本持平,27年目标发运量为197–207百万吨。
三、中国到港量环比下降
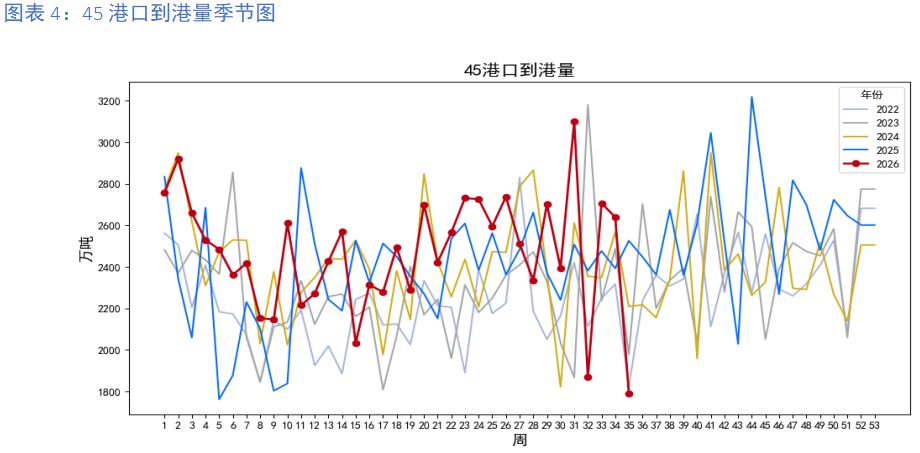
八月,45港口周均到港量2251.82万吨,月环比下降13.67%,年同比下降8.36%。
四、国产矿生产环比下降
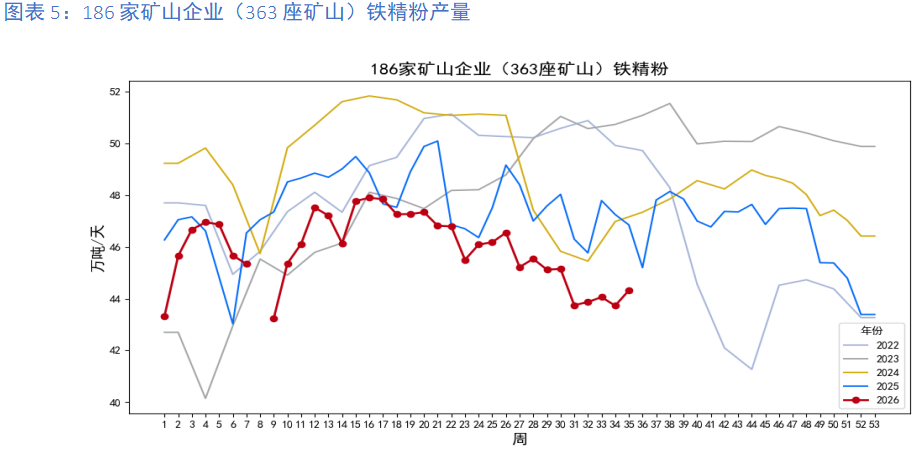
八月,186家矿山企业(363座矿山)铁精粉日均产量为44.0万吨/天,月环比下降2.14%;年同比下降5.96%。
五、贸易成交改善
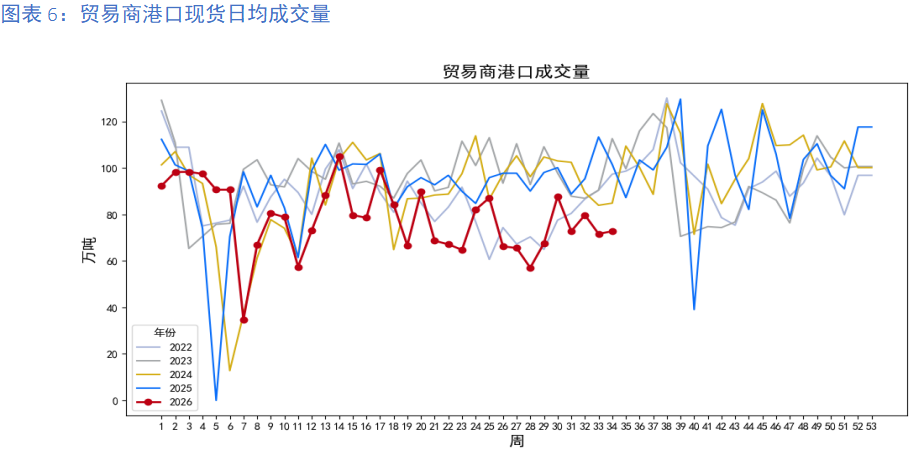
八月,贸易商中国主要港口现货日均成交量为74.28万吨/天,月环比增加7.84%;远期现货日均成交量85.22万吨/天,月环比增加38.70%。8月中下旬随着焦炭提涨落地、金九旺季预期升温,钢厂采购积极性有所提升,但受利润约束,补库力度有限。
六、成材需求环比下降
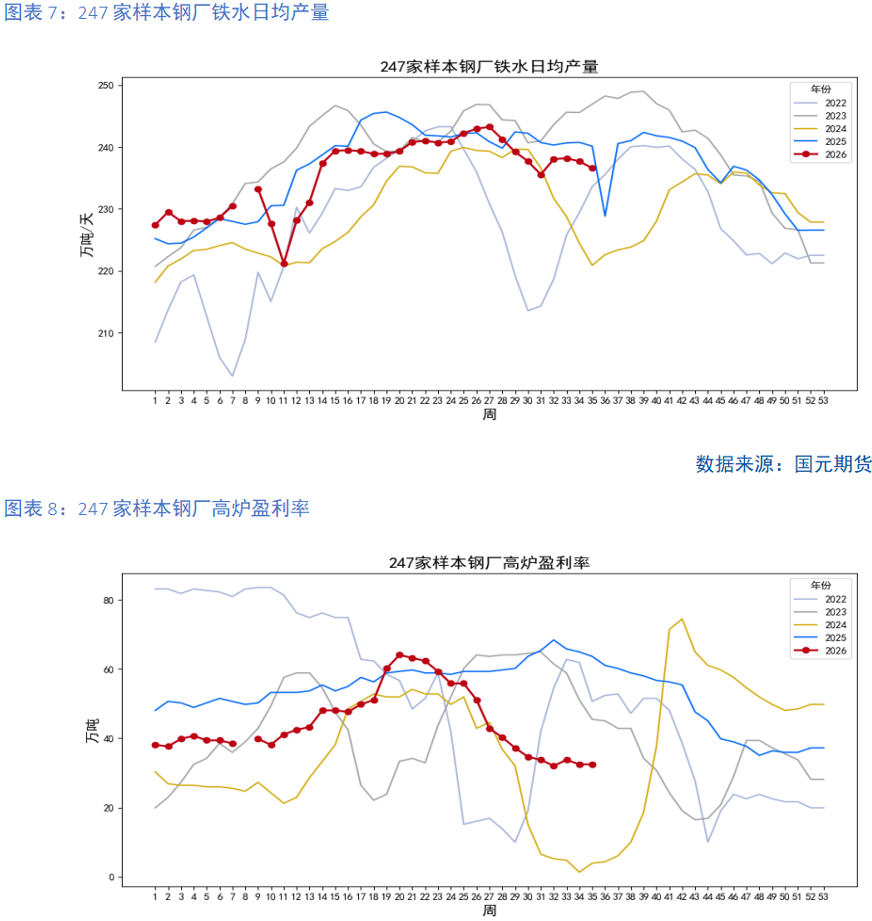
八月,247家样本钢厂盈利率32.68%,较上月下降5.07个百分点;同比下降32.95个百分点247家样本钢厂铁水日均产量237.63万吨/天,较上月下降0.74%,同比下降1.20%。247家样本钢厂高炉开工率为82.52,较上月下降0.38个百分点。
八月,五大品种钢材周均产量802.64万吨,月环比下降4.28%,年同比下降8.18%。五大品种钢材周均表观消费813.73万吨,月环比下降2.15%,年同比下降4.03%。五大品种钢材库存为1591.46万吨,较上月末下降2.71%。
随着高温多雨季节结束、"金九银十"旺季预期升温,制造业用钢需求环比预计回升。但回升高度受制于终端资金压力、房地产持续底部调整、以及出口面临的反倾销壁垒等影响。
七、库存向下游转移
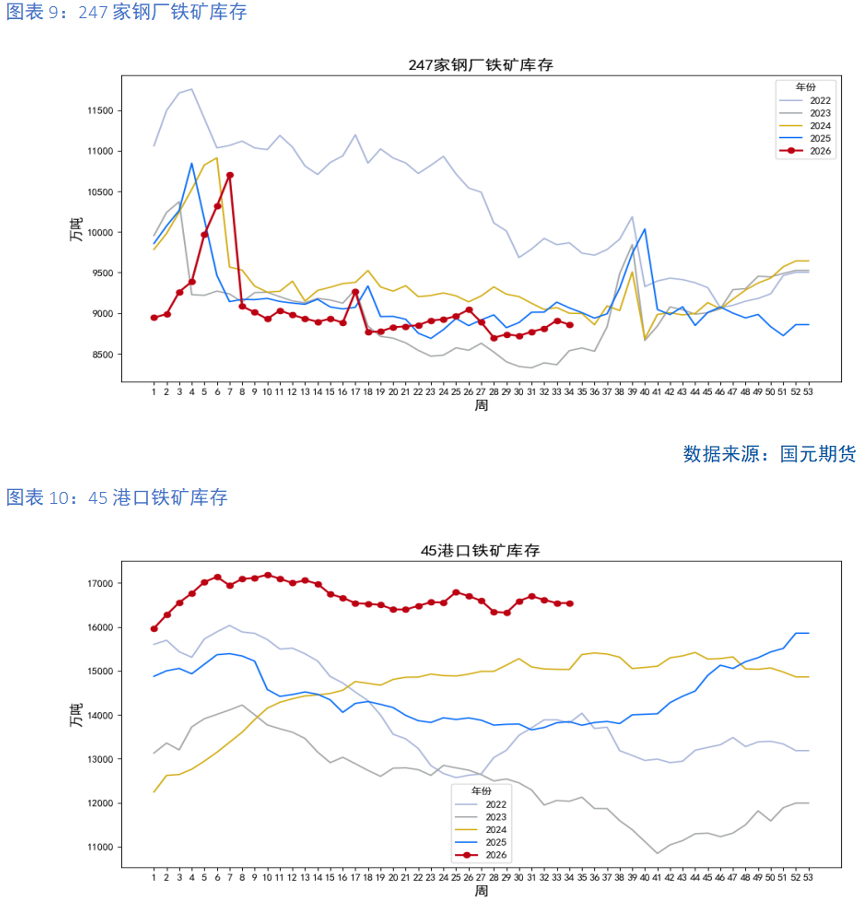
八月末,247家钢厂铁矿库存为8860.04万吨,较上月末增加1.59%。45港口铁矿库存为16544.71万吨,较上月末下降0.28%;其中,澳矿港口库存为8393.62万吨,较上月末下降1.28%;巴西矿港口库存为4879.65万吨,较上月末增加3.01%。186家矿山企业(363座矿山)铁精粉库存为87.81万吨,较上月末增加17.33%。114家钢厂铁矿库存平均可用天数为24.93天,较上月增加2.19天。
钢厂在利润承压背景下,倾向于将库存从港口转移至厂内,以降低物流成本和供应中断风险。整体来看,全口径库存小幅去化,供需格局较7月有所改善。
八、小结
宏观方面:8月份,制造业采购经理指数(PMI)为49.8%,比上月上升0.6个百分点。其中生产指数为50.4%,比上月上升0.5个百分点,表明制造业生产活动有所加快。新订单指数为50.6%,比上月上升2.1个百分点,表明制造业市场需求明显改善。
供需方面:8月铁矿石呈现"供给收缩+需求韧性+库存去化"的阶段性偏紧格局。供给端,澳矿新财年发运恢复缓慢,叠加台风扰动导致到港量阶段性偏低;需求端,日均铁水产量维持在236-238万吨的中高位区间,刚需支撑强劲;库存端,47港港口库存全月去化约125万吨至17375万吨,但钢厂进口矿库存累库约87万吨,呈现"港口去库+钢厂累库"的分化特征。
展望9月,行情更加关注下游旺季需求能否持续兑现。金九旺季效应下铁水产量有望企稳回升,但约七成钢厂处于亏损边缘,利润约束将限制原料采购力度。同时,澳洲巴西发运进入季节性回升通道,供给端压力将逐步缓解。基本面预计呈现供强需弱格局,价格先扬后抑,重心下移。
本站信息仅供投资者参考,不作为投资建议,投资有风险,入市需谨慎。据此交易,风险自担。
 ICP备案号:浙ICP备09076998号-16
 浙公网安备 33010502006998号
 经营许可证编号:浙B2-20140239