工业硅博弈减产震荡运行 碳酸锂供给紧张逻辑消解
行情复盘
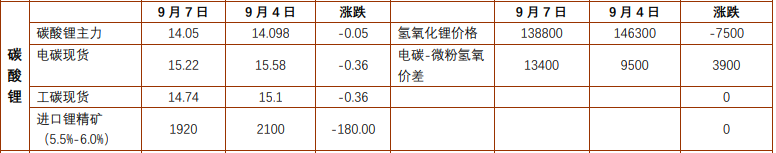
9月7日,碳酸锂期货主力合约收跌3.29%至142200元。
持仓量变化
9月7日收盘,碳酸锂期货持仓量:2,366 手至394,996 手。
背景分析
津巴布韦锂矿逐步到港,相关产线检修结束恢复满产,部分锂矿石新产线维持爬产,供应宽松预期逐步兑现。
后市展望
锂电需求预期出现下修,虽然锂电池总排产预计环比增长 5-7%,但是部分电池厂下调三元锂排产以保障磷酸铁锂生产,使得碳酸锂需求增长性遭到质疑。库存去化不及预期,SMM 启用新货权库存统计口径后,总库存量翻倍,隐性库存显性化,供给偏紧逻辑弱化,带来锂价回调。预计碳酸锂维持偏弱震荡。
研报正文
【工业硅】
周一工业硅主力收于 8710 元/吨,跌 1.53%。华东地区部分主流牌号报价方面,通氧#553 和不通氧#553 硅华东地区平均价在 9300 和 9450 元/吨,#421 硅华东平均价为 9600 元/吨,基差维持升水。广期所仓单库存合计 33518 手(+0 手)。多晶硅主力收于 37065 元/吨,跌 1.89%,N 型多晶硅颗粒硅在 39.5 元/千克,N 型多晶硅复投料在 40.75 元/千克,N 型多晶硅致密料在 40.2 元/千克,基差维持升水。多晶硅广期所仓单库存合计 24330 手(+280 手)。
基本面来看,工业硅供应端,甘肃、内蒙、四川、宁夏等地由于电力成本减停产,最大变量在于新疆大厂东部产区停炉 32 台,若长时间停产,则供给将环比下滑,需求端多晶硅、有机硅、硅铝合金表现平平。工业硅预计维持震荡。多晶硅方面,近期会议未有有效信息出炉,多晶硅回归基本面,供应端由于前期停产检修基地复产,产量预计小幅增加,需求端硅片排产回升,电池片开工稳定,组件增量有限,终端光伏装机表现低迷,库存去化难度大,预计多晶硅维持震荡。
【碳酸锂】
周一碳酸锂主力合约收于 142200 元/吨,跌 3.29%。盘面资金流入,日增仓+2366。现货市场价格下行,SMM 电碳价格-4500 元/吨,工碳价格-4000 元/吨,iFinD 口径下基差维持升水。原材料价格下行,澳洲锂辉石价格下行 20 美元/吨至 2255 美元/吨,国内价格(5.0%- 5.5%)下行 600 元/吨至 14250 元/吨,锂云母(2.0%-2.5%)下行 225 元/吨至 4600 元/吨。仓单合计 46898 手(+1509 手)。
基本面上,供应端来看,津巴布韦锂矿逐步到港,相关产线检修结束恢复满产,部分锂矿石新产线维持爬产,供应宽松预期逐步兑现。需求端,锂电需求预期出现下修,虽然锂电池总排产预计环比增长 5-7%,但是部分电池厂下调三元锂排产以保障磷酸铁锂生产,使得碳酸锂需求增长性遭到质疑。库存去化不及预期,SMM 启用新货权库存统计口径后,总库存量翻倍,隐性库存显性化,供给偏紧逻辑弱化,带来锂价回调。预计碳酸锂维持偏弱震荡。
- 2026-10-14风险度计算公式,新手学会自查账户安全
- 2026-10-14什么是追加保证金?账户风险度怎么看
- 2026-10-14涨跌停板制度科普,期货涨跌限制多少
- 2026-10-14豆粕期货最后交割日是怎么定的
- 2026-10-13交易多晶硅期货需要什么条件
- 2026-10-12期货交易怎么避免滑点
 ICP备案号:浙ICP备09076998号-16
 浙公网安备 33010502006998号
 经营许可证编号:浙B2-20140239